
Si llevas un negocio en España, conviene separar dos proyectos: adaptar el software que emite tus facturas y preparar el intercambio electrónico con otros negocios.
Yo trabajo en las integraciones y en la automatización interna. Esta página no es asesoramiento fiscal. Tu asesor confirma qué obligaciones te aplican.
RRSIF y sus dos modalidades
El reglamento regula los sistemas informáticos de facturación. La AEAT distingue dos modalidades igualmente válidas:
- VERI*FACTU: remisión de los registros de facturación a la AEAT inmediatamente después de generarlos.
- NO VERI*FACTU: conservación sin esa remisión, con requisitos adicionales de seguridad, firma y registro de eventos.
Por eso no uso “tener VERI*FACTU” como sinónimo de cumplir el reglamento.
La nota de la AEAT sobre el Real Decreto-ley 15/2025 fija estas fechas para los sujetos obligados incluidos en su ámbito:
Tabla comparativa — desplázate horizontalmente para ver todas las columnas
| Grupo | Adaptación del SIF |
|---|---|
| Entidades que presenten el Impuesto sobre Sociedades | Antes del 1 de enero de 2027 |
| Resto de obligados tributarios | Antes del 1 de julio de 2027 |
El periodo anterior es de pruebas. La nota permite dejar de remitir registros de prueba y utilizar otro SIF hasta la fecha límite. Comprueba el alcance de esa regla con tu asesor.
B2B: el intercambio de facturas
El Real Decreto 238/2026, de 25 de marzo, regula el intercambio estructurado entre empresarios y profesionales mediante plataformas privadas y una solución pública. Abarca facturas emitidas y recibidas; no es solo un proceso de entrada.
La disposición final cuarta cuenta la aplicación efectiva desde la entrada en vigor de la orden de desarrollo: doce meses si el volumen de operaciones del año natural anterior supera 8 millones de euros, y veinticuatro para el resto.
La Orden HAC/1028/2026 se publicó el 5 de octubre de 2026 y entró en vigor el 6 de octubre. Aplicando esos intervalos, las fechas generales resultantes son el 6 de octubre de 2027 y el 6 de octubre de 2028. Son el calendario general, no una determinación de tu obligación concreta. Hay excepciones y reglas transitorias que tu asesor debe revisar.
Dónde puedo automatizar
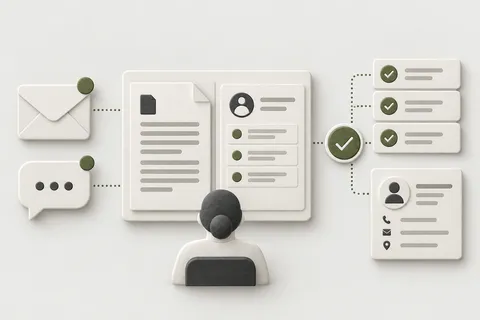
Mi parte es la entrada de facturas de proveedores. Puedo construir un flujo como el de procesamiento con IA y revisión humana:
- Extraer los campos del documento y conservar el original.
- Asociarlo al proveedor y al pedido, si existe.
- Proponer la clasificación y el asiento.
- Señalar duplicados o importes que no cuadran.
- Pedir aprobación antes de contabilizar.
Cada propuesta conserva la fuente y la revisión. La IA no decide la interpretación fiscal de una factura ni convierte este flujo en un sistema acreditado para cumplir todas las obligaciones.
El envío fiscal y el intercambio B2B requieren sus propios sistemas y comprobaciones. No presento este trabajo como una certificación, ni como un proveedor VERI*FACTU.
Qué revisar ahora
Comprueba el ámbito del RRSIF con tu asesor y pide a tu proveedor un plan de adaptación. Para B2B, utiliza la orden ya publicada y el real decreto, en lugar de una fecha prevista en un artículo antiguo.
Después revisa tus datos: proveedores duplicados, referencias de pedido y facturas que solo existen como adjuntos. Es el material que necesita cualquier integración.
Cómo puedo ayudarte
La extracción y propuesta de asiento con revisión humana entra en integraciones API y automatización. La conciliación pedido a pedido describe un método relacionado de comprobación. Si el alcance está claro, puedo presupuestar la implementación; si necesitamos revisar primero los documentos y sistemas, acordamos un diagnóstico aparte.
